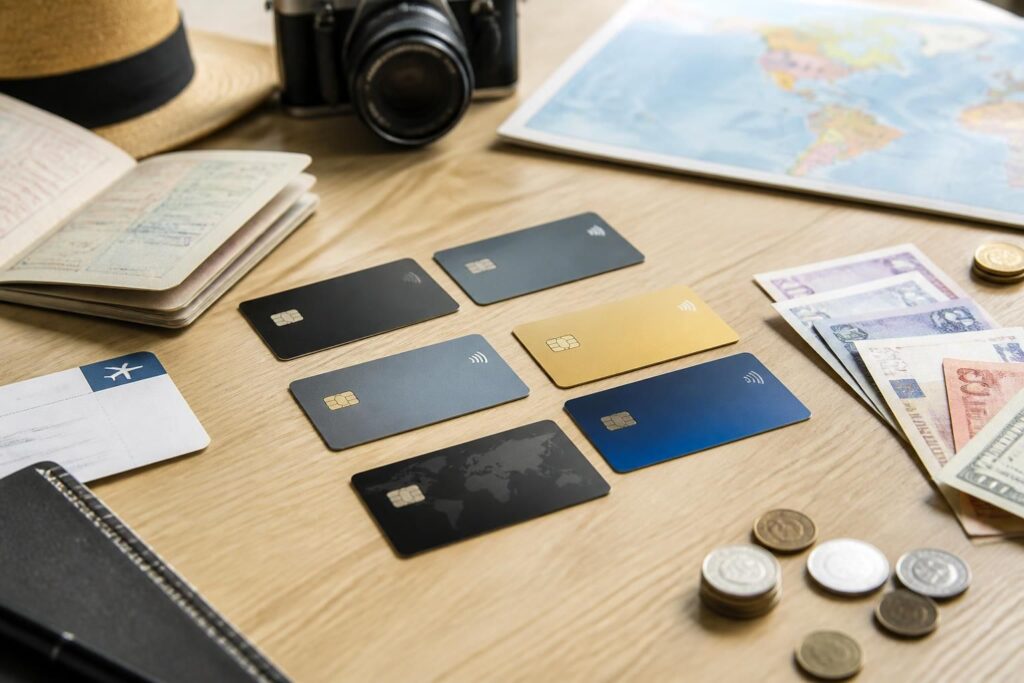
Partir à l’étranger avec une carte bancaire adaptée est essentiel pour éviter les frais bancaires excessifs qui peuvent vite alourdir le budget voyage. Entre banques traditionnelles, banques en ligne et néobanques, le choix devient crucial pour limiter les coûts liés aux paiements internationaux, retraits d’argent et frais de change. Ce comparatif met en lumière les options les plus avantageuses en 2026, en tenant compte des conditions tarifaires, des services inclus et des garanties indispensables pour voyager l’esprit tranquille.
L’article en bref
Voyager à l’étranger sans subir les frais bancaires exige de choisir sa carte avec soin. Comparatif clair et conseils pratiques pour bien gérer vos transactions internationales.
- Frais en devises étrangères maîtrisés : Retraits et paiements souvent sans frais chez les néobanques.
- Type de carte adapté aux usages : Choisir entre débit, crédit ou prépayée selon ses besoins spécifiques.
- Importance des assurances voyages : Intégrées dans de nombreuses cartes, elles garantissent une protection précieuse.
- Multipliez les options : Emporter deux cartes (Visa et Mastercard) sécurise vos transactions à l’étranger.
Pour un voyage serein, comparez les tarifs bancaires en amont et privilégiez une carte bancaire compatible avec vos pratiques à l’étranger.
Les frais bancaires à l’étranger : comprendre pour mieux les éviter
Le coût des transactions hors zone euro peut rapidement atteindre plusieurs centaines d’euros selon les tarifs bancaires appliqués par votre banque. Retraits d’argent, paiements internationaux : chaque opération peut engendrer des frais, parfois dissimulés dans les conditions générales. La vigilance s’impose lors du choix de la carte bancaire, dont les frais varient grandement entre banques traditionnelles, en ligne et néobanques. Celles-ci proposent souvent des offres sans frais sur les paiements en devises étrangères et parfois sur les retraits, privilégiées par les voyageurs avertis.
Critères essentiels pour sélectionner sa carte bancaire de voyage
Avant de partir, plusieurs critères doivent guider le choix pour limiter les ⟨frais à l’étranger⟩. La présence d’une carte à paiement sans frais en devises, un nombre illimité de retraits gratuits, l’absence d’autorisation systématique qui pourrait bloquer les paiements dans certains commerces, ainsi qu’une gamme complète d’assurances liées au voyage sont primordiaux.
Un service client disponible et réactif complète cet ensemble, facilitant la gestion en cas d’incident à l’étranger. Il est conseillé d’avoir au moins deux cartes, idéalement de réseaux différents (Visa et Mastercard), afin de palier toute interruption.
Comparatif des banques et leurs offres internationales
Le marché bancaire français présente trois grandes catégories adaptées au voyageur. Les banques traditionnelles comme BNP Paribas ou Société Générale offrent une prise en charge complète avec conseiller dédié mais souvent à un coût élevé sur les frais de retrait et paiement international. Leur réseau Global Alliance permet parfois des retraits sans frais dans certaines banques partenaires à l’étranger.
Les banques en ligne telles que BoursoBank ou Hello bank! proposent des coûts généralement plus bas avec un bon équilibre entre fonctionnalités et tarifs. BoursoBank, par exemple, propose la carte Metal incluant paiements et retraits sans frais en devises étrangères. Elles disposent d’applications mobiles efficaces facilitant le pilotage financier en voyage.
Les néobanques telles que Revolut, N26 ou Qonto se démarquent par des offres innovantes, éliminant souvent les frais à l’étranger. Elles offrent des fonctionnalités modernes via des applications ergonomiques mais n’incluent pas toujours de conseiller dédié. Le recours à une carte prépayée ou à débit différé s’adapte bien aux besoins du voyageur moderne.
Tableau comparatif des cartes bancaires principales pour les voyages à l’étranger
| Banque / Néobanque | Type de carte | Frais de retrait à l’étranger | Frais de paiement international | Assurances incluses | Plafonds moyens |
|---|---|---|---|---|---|
| BNP Paribas | Visa Premier | Variable, souvent facturé | Variable, 1 à 3% | Assurances voyage standards | Retrait : 300€/7 jours, Paiement : 1 500€/30 jours |
| BoursoBank (Metal) | Mastercard Metal | Gratuit en devises étrangères | Gratuit | Assurances voyages renforcées | Élevés, ajustables en ligne |
| Revolut (Premium) | Carte prépayée / débit différé | Gratuit jusqu’à certains plafonds | Gratuit | Garanties multirisques voyage | Variable selon forfait |
| N26 You | Mastercard | Gratuit | Gratuit | Assurance médicale et voyage | Retrait : 300€/7 jours, Paiement : 1 500€/30 jours |
Les types de cartes bancaires à privilégier pour un séjour à l’étranger
Visa et Mastercard demeurent les réseaux les plus largement acceptés à l’international, alors que les cartes American Express restent marginales pour le voyage, souvent non acceptées dans des commerces isolés ou petits établissements. Le choix entre carte de crédit, débit ou prépayée dépend du contrôle souhaité sur les dépenses et du mode de paiement préféré.
La carte de crédit, avec débits différés, permet une gestion flexible, tandis que la carte de débit favorise une visibilité immédiate des opérations. Les cartes prépayées offrent un contrôle rigoureux des budgets, idéales pour éviter les frais bancaires en circuit court ou payer en devises sans surcoût.
Liste à retenir pour préparer son portefeuille avant un voyage
- Emportez deux cartes de réseaux différents pour pallier toute défaillance ou perte.
- Informez votre banque de vos dates et destinations pour éviter les blocages automatiques.
- Vérifiez la validité et l’état des cartes avant le départ.
- Notez les numéros d’urgence pour faire opposition rapidement en cas de vol ou perte.
- Privilégiez les cartes avec assurances voyage pour sécurité et sérénité.
Banques étrangères et déclarations fiscales : ce qu’il faut savoir
Ouvrir un compte à l’étranger est légal, mais cela implique une obligation de déclaration auprès de l’administration fiscale française. Négliger cette déclaration peut entraîner une amende de 1 500 € par compte non déclaré, voire 10 000 € selon le pays. Les fonds déposés dans ces banques restent protégés par les fonds locaux de garantie, à hauteur généralement de 100 000 €.
Quelques conseils pour préparer un séjour à l’étranger incluent aussi la vérification des comptes déclarés et la compréhension des risques liés aux frais bancaires en voyage.
Assurances voyage intégrées dans les cartes bancaires
Les cartes bancaires incluant une gamme variée d’assurances constituent un atout majeur pour sécuriser toute escapade. Ces garanties peuvent couvrir les annulations, les pertes de bagages, l’assistance médicale ou encore la responsabilité civile. Ces options sont particulièrement recommandées pour un séjour à l’étranger, où les imprévus sont fréquents.
L’utilité des assurances voyage lors de vos déplacements ne saurait être sous-estimée, notamment pour les voyageurs souhaitant conjuguer prudence et légèreté.
Quelle carte bancaire est la plus adaptée pour un voyage hors zone euro ?
Les cartes proposées par les néobanques comme Revolut ou N26 offrent généralement les tarifs les plus avantageux pour les paiements et retraits sans frais en devises étrangères. BoursoBank Metal est aussi un excellent choix pour éviter les frais.
Faut-il déclarer un compte dans une banque étrangère ?
Oui, l’ouverture et la détention d’un compte bancaire à l’étranger doivent être déclarées à l’administration fiscale française sous peine de lourdes amendes.
Pourquoi emporter deux cartes bancaires en voyage ?
Avoir deux cartes, préférablement de réseaux différents comme Visa et Mastercard, permet d’éviter les désagréments liés à une panne, une perte, un vol ou un blocage bancaire lors des paiements à l’étranger.
Les assurances des cartes bancaires couvrent-elles les voyages ?
Oui, nombre de cartes bancaires incluent des assurances complémentaires couvrant notamment les annulations, la couverture médicale et la responsabilité civile à l’étranger.
Je suis Margaux Vidal, rédactrice voyage et art de vivre installée dans le Sud. J’écris des guides concrets pour mieux préparer ses escapades : où aller, où dormir, que goûter et comment prendre son temps. Mon obsession : des conseils testés, sourcés et utiles, sans superlatifs ni promo déguisée.