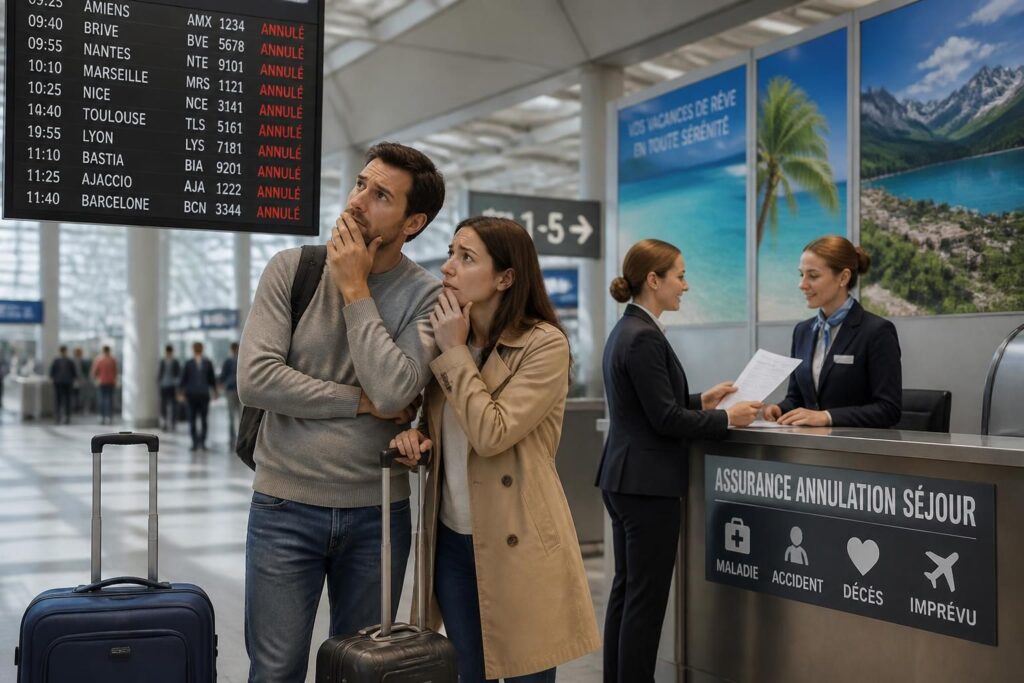
Au moment de réserver un séjour, l’assurance annulation semble souvent n’être qu’une option de plus. Pourtant, elle peut faire la différence entre un simple contretemps et une perte sèche de plusieurs milliers d’euros. Entre la garantie annulation incluse dans certaines cartes bancaires, les contrats d’assurance spécialisés et les exclusions parfois très strictes, mieux vaut savoir ce que le contrat d’assurance couvre vraiment avant de payer.
L’article en bref
Un séjour bien préparé ne se limite pas au choix de la destination : la protection financière compte autant que les billets. Voici l’essentiel pour comprendre ce que couvre une assurance annulation, et où se cachent les limites.
- Protection du budget : remboursement des frais non remboursables en cas d’imprévu couvert
- Motifs acceptés : maladie grave, accident, décès, licenciement ou visa refusé
- Pièges fréquents : exclusions médicales, délais de souscription, plafonds trop bas
- Bon réflexe : comparer carte bancaire et assurance spécialisée selon le voyage
L’essentiel n’est pas de payer une option de plus, mais de choisir une couverture adaptée au séjour, aux conditions d’annulation et au niveau de risque accepté.
Dans la pratique, beaucoup découvrent trop tard que la garantie annulation ne fonctionne ni comme un bouton “retour en arrière”, ni comme une assurance tous risques. Elle intervient seulement si le sinistre entre dans les motifs acceptés par le contrat : c’est là que se joue le remboursement, total ou partiel, des sommes engagées pour le transport, l’hébergement ou certaines prestations. Une grippe bénigne, un simple changement d’avis ou une grève déjà annoncée au moment de la souscription ne relèvent généralement pas des conditions d’annulation. Autrement dit, ce produit protège un voyage précis, pas l’humeur du départ.
Le cas de Léna, qui a réservé un week-end prolongé en Andalousie avec vols non remboursables et location de voiture, est parlant : une hospitalisation de dernière minute a déclenché l’indemnisation, mais uniquement parce que le certificat médical et les justificatifs ont été fournis sans attendre. À l’inverse, un voyageur qui pense être couvert par sa carte standard découvre souvent qu’aucune assurance annulation n’y est incluse. C’est précisément pour éviter ces mauvaises surprises qu’il faut lire les clauses avec méthode, comme on vérifierait les horaires d’un train ou les règles d’une location saisonnière.
Assurance annulation séjour : ce que le contrat couvre vraiment
Le périmètre de couverture reste plus étroit qu’on ne l’imagine souvent. Une assurance annulation séjour couvre en général les dépenses non récupérables si un événement grave et imprévu vous empêche de partir, à condition qu’il figure noir sur blanc dans le contrat d’assurance. Pour un départ en famille, cela peut concerner les billets d’avion, une location de villa, une croisière ou des activités déjà réglées, mais pas automatiquement l’ensemble du séjour si certains frais sont remboursables par ailleurs.
Les contrats les plus sérieux prennent en charge des situations clairement documentées : hospitalisation, accident, décès d’un proche, convocation judiciaire, licenciement économique, mutation professionnelle, refus de visa ou encore vol de passeport avant le départ. Dans une logique de prévention des risques, l’enjeu est simple : plus le voyage coûte cher, plus la lecture des clauses doit être précise, surtout si le séjour est long ou organisé très en amont. Les compagnies s’appuient sur des pièces justificatives, et le délai de déclaration du sinistre compte autant que le motif lui-même.
Les motifs d’annulation les plus souvent admis
Les motifs retenus par la plupart des assureurs restent assez proches, même si les plafonds et les nuances varient d’un contrat à l’autre. On retrouve fréquemment la maladie grave ou l’accident rendant le départ impossible, le décès du souscripteur ou d’un proche, ainsi que certains aléas professionnels ou administratifs.
Pour aller à l’essentiel, voici les cas les plus fréquents :
- Problème de santé sérieux : hospitalisation, accident ou contre-indication médicale formelle
- Situation familiale grave : décès d’un proche, selon le lien de parenté prévu
- Imprévu professionnel : licenciement économique, mutation, congés refusés dans certains cas
- Blocage administratif : refus de visa, convocation officielle, vol de documents essentiels
- Dommage au domicile : incendie ou dégât majeur imposant votre présence
Un détail change tout : la gravité doit être démontrée. Un rhume, une angine ou une mauvaise nuit ne suffisent presque jamais. C’est souvent là que naissent les litiges, car beaucoup de voyageurs confondent désagrément et impossibilité réelle de partir.
Ce qui bloque le plus souvent le remboursement
Les refus ne viennent pas seulement d’un motif mal choisi. Ils naissent aussi d’un contrat souscrit trop tard, d’un voyage payé en partie par un autre moyen, ou d’un justificatif imprécis. Une assurance annulation efficace repose sur trois piliers : le bon délai, la bonne preuve et la bonne lecture des exclusions.
Parmi les exclusions fréquentes, on retrouve les maladies préexistantes, les troubles connus avant la souscription, les évènements prévisibles, certaines pandémies ou encore les annulations liées à un simple changement d’organisation. Les catastrophes naturelles et les attentats peuvent parfois être couverts en option, mais ce n’est pas automatique. C’est ici que le contrat d’assurance fait toute la différence entre une vraie protection et une promesse marketing.
Carte bancaire ou assurance spécialisée : quelle protection pour un séjour ?
Les cartes bancaires haut de gamme séduisent parce qu’elles incluent parfois une assurance voyage, une assistance et une garantie annulation, souvent sans coût supplémentaire visible. Mais cette couverture reste encadrée : elle suppose généralement d’avoir réglé tout ou partie du voyage avec la carte, et le plafond de prise en charge est fréquemment limité. Pour un séjour classique de courte durée, cela peut suffire ; pour un voyage plus long ou plus coûteux, cela devient vite trop juste.
À l’inverse, une assurance spécialisée offre un cadre plus lisible, avec des plafonds plus élevés et davantage de motifs acceptés. Pour un week-end dans les capitales européennes, une bonne carte peut tenir la route ; pour un voyage lointain, une lune de miel ou une réservation haut de gamme, le couple carte + contrat dédié reste souvent la solution la plus solide. Pour approfondir l’aspect bancaire, un point de comparaison utile se trouve dans ce guide sur les cartes bancaires adaptées au voyage.
| Solution | Atouts | Limites |
|---|---|---|
| Carte bancaire haut de gamme | Souvent gratuite, assurance et assistance incluses | Plafonds limités, conditions de paiement strictes |
| Assurance spécialisée | Motifs plus larges, remboursement mieux cadré | Coût supplémentaire, souscription à effectuer à temps |
| Offre combinée | Protection plus complète pour un séjour exigeant | Demande de vérifier chaque garantie séparément |
Pour un voyageur qui organise un circuit de trois semaines ou un séjour avec plusieurs acomptes, le choix ne devrait jamais se faire à l’aveugle. Les conditions d’annulation changent d’un produit à l’autre, et la meilleure option est souvent celle qui correspond au montant réellement engagé, pas celle qui affiche la plus belle promesse.
Quand la carte suffit, et quand elle ne suffit plus
Une carte premium peut convenir si le séjour reste inférieur aux plafonds, si les dépenses sont réglées entièrement avec la carte, et si la destination n’expose pas à des frais médicaux élevés. C’est souvent le cas pour un court séjour en Europe ou une escapade réservée quelques semaines avant le départ.
En revanche, dès qu’un séjour dépasse plusieurs milliers d’euros, qu’il s’étire au-delà de quelques semaines, ou qu’il comprend des prestations difficiles à rembourser séparément, la protection bancaire montre ses limites. Dans ce cas, une assurance annulation dédiée apporte plus de lisibilité et un meilleur niveau de prévention des risques.
Pour mieux cerner les différences d’un contrat à l’autre, il peut être utile de consulter aussi ce guide sur l’utilité réelle d’une assurance voyage.
Lire les conditions d’un contrat d’assurance avant de partir
Le vrai réflexe consiste à lire trois éléments avant toute souscription : les motifs couverts, le délai de souscription et les plafonds de remboursement. Un contrat peut sembler généreux sur le papier, puis se révéler très restrictif dès qu’un voyage coûteux est en jeu. Dans les faits, l’analyse sérieuse porte moins sur la publicité que sur les clauses.
Voici les points à vérifier sans attendre :
- Délai de souscription : certains contrats exigent une signature dans les 24 à 48 heures
- Justificatifs demandés : certificat médical, attestation employeur, refus de visa, dépôt de plainte
- Plafond par personne : montant maximal remboursable selon la valeur réelle du séjour
- Exclusions explicites : maladies connues, aléas prévisibles, événements déjà annoncés
- Modalités de paiement : voyage payé par carte, acompte, ou réservation fractionnée
Cette lecture rapide évite bien des déceptions. Elle permet aussi de savoir si une simple couverture bancaire suffit, ou si une protection complémentaire est indispensable pour le séjour prévu.
Le rôle du sinistre et des justificatifs dans le remboursement
En cas de sinistre, la question n’est pas seulement “que s’est-il passé ?”, mais “peut-on le prouver rapidement ?”. Plus le dossier est complet, plus le remboursement a des chances d’être fluide. Les assureurs demandent généralement des pièces précises, et un justificatif approximatif ralentit presque toujours le traitement.
Pour une maladie, il faut un certificat médical clair, indiquant l’impossibilité de voyager. Pour un licenciement ou une mutation, l’attestation de l’employeur compte davantage qu’une simple explication orale. Dans les situations familiales, les actes officiels ou documents administratifs font foi. Cette rigueur peut paraître stricte, mais elle protège aussi le cadre du contrat d’assurance.
Quels séjours gagnent à être couverts par une assurance annulation ?
Tous les séjours ne présentent pas le même niveau de risque financier. Un week-end remboursable n’exige pas la même couverture qu’un circuit long-courrier avec vols, hébergements et excursions déjà payés. Plus le voyage est complexe, plus la garantie annulation devient utile.
Les séjours sur mesure, les locations saisonnières, les croisières ou les vacances réservées très tôt méritent une attention particulière. Si le budget comprend des acomptes non remboursables, la perte potentielle augmente vite. Dans le cas des locations et des plateformes de réservation, un regard préalable sur les modalités peut aussi aider, comme l’explique ce dossier sur les différences entre Booking, Airbnb et Abritel.
Un autre cas mérite une vigilance accrue : les voyages avec transports multiples ou voiture de location. Une panne ou un retard de dernière minute peut déclencher un enchaînement de frais, et la garantie doit alors être choisie avec précision. Pour ce type de projet, ce guide sur la location de voiture en vacances complète utilement la réflexion.
Les cas où la couverture devient presque indispensable
Quand un séjour représente des économies importantes, la couverture n’est plus un confort, mais une forme de prudence élémentaire. C’est particulièrement vrai pour les voyages longue distance, les départs en groupe et les séjours avec prestations non annulables.
La logique est simple : plus l’engagement financier est élevé, plus le risque d’un remboursement impossible pèse lourd. C’est dans ces moments-là que la garantie annulation prend tout son sens, surtout si le voyage devait rester une parenthèse sans stress.
Choisir un contrat d’assurance annulation sans se tromper
Le bon contrat n’est pas forcément le moins cher ni le plus complet sur le papier. Il doit surtout correspondre au séjour, au nombre de voyageurs, au mode de réservation et au niveau de tolérance au risque. Un couple partant une semaine en Europe n’aura pas les mêmes besoins qu’une famille réservant un voyage intercontinental longtemps à l’avance.
Avant de signer, mieux vaut comparer les plafonds, la clarté des motifs acceptés, la rapidité de prise en charge et les exclusions liées à l’état de santé. Pour les séjours haut de gamme, les croisières ou les voyages combinant plusieurs prestataires, il peut être judicieux de consulter aussi ce guide sur les critères pour choisir une croisière, car chaque réservation ajoute une couche de risque. Un autre repère utile, côté préparation globale, se trouve dans ces conseils pour préparer les vacances d’été.
Au fond, la meilleure approche consiste à considérer l’assurance comme une partie du budget voyage, au même titre que les billets ou l’hébergement. C’est moins spectaculaire qu’une promotion, mais souvent bien plus rentable au moment où l’imprévu survient.
L’assurance annulation est-elle incluse dans toutes les assurances voyage ?
Non. L’assurance voyage couvre surtout les frais médicaux, l’assistance et parfois le bagage, tandis que la garantie annulation doit souvent être souscrite à part ou vérifiée dans les options du contrat.
Une simple maladie permet-elle d’obtenir un remboursement ?
Pas toujours. La plupart des contrats exigent une maladie grave, une hospitalisation ou une contre-indication médicale claire ; un rhume ou une grippe légère ne suffisent généralement pas.
Une carte bancaire suffit-elle pour couvrir un séjour ?
Seulement dans certains cas, surtout si la carte est haut de gamme et que le séjour respecte ses plafonds. Pour un voyage plus cher ou plus long, un contrat dédié reste souvent plus sûr.
Quel est le premier réflexe en cas de sinistre ?
Il faut réunir immédiatement les justificatifs : certificat médical, attestation employeur, document administratif ou preuve du dommage, puis déclarer l’annulation dans les délais prévus au contrat.
Je suis Margaux Vidal, rédactrice voyage et art de vivre installée dans le Sud. J’écris des guides concrets pour mieux préparer ses escapades : où aller, où dormir, que goûter et comment prendre son temps. Mon obsession : des conseils testés, sourcés et utiles, sans superlatifs ni promo déguisée.